Buy Now, Pay Later an der Kasse: Lohnt es sich, das anzubieten?


Sie kennen es sicher vom Online-Shopping: in drei Raten zahlen, in 30 Tagen zahlen, später zahlen. Aber wie funktioniert das eigentlich? Wie kann eine Kundin oder ein Kunde Ihr Geschäft mit etwas verlassen, das noch gar nicht vollständig bezahlt ist? Eine berechtigte Frage, und die Antwort ist einfacher, als Sie vielleicht denken. Es handelt sich um eine Zahlungsart, die online immer beliebter wird und jetzt auch in den stationären Handel kommt. Mit dem Weihnachtsgeschäft vor der Tür stellt sich die Frage: Sollte Ihr Unternehmen das anbieten?
In diesem Beitrag erklären wir, wie es funktioniert, welche Vor- und Nachteile es gibt und wie Sie entscheiden, ob es zu Ihrem Geschäft passt.
Was ist Buy Now, Pay Later?
Im Grunde ist Buy Now, Pay Later (BNPL) ein kleiner Kredit für Ihre Kundschaft, nur ohne Zinsen. Der Anbieter zahlt Ihnen den Verkaufsbetrag im Voraus, und Ihre Kundin oder Ihr Kunde zahlt das Geld nach und nach an den Anbieter zurück. Meist wird an der Kasse nichts oder nur die erste Rate fällig, der Rest wird in den folgenden Wochen oder Monaten beglichen. Die gängigsten Optionen sind:
- Zahlung in 3 oder 4 Raten: Der Betrag wird in gleiche Raten aufgeteilt, meist alle zwei Wochen oder monatlich.
- Zahlung in 30 Tagen: Der volle Betrag wird einen Monat später bezahlt.
Was passiert, wenn eine Rate nicht gezahlt wird? In der Regel berechnet der Anbieter eine Mahngebühr, während Kundinnen und Kunden, die pünktlich zahlen, keinen Cent mehr bezahlen. Sie selbst sind davon nicht betroffen, da Sie Ihr Geld bereits erhalten haben. Trotzdem ist es gut, Bescheid zu wissen, falls jemand nachfragt.
Auch wenn es zunächst ungewöhnlich klingen mag: Das Bezahlen in Raten ist nichts Neues. Schon seit Generationen verteilen Menschen die Kosten größerer Anschaffungen, vom Ratenkauf im Möbelhaus bis zur Bestellung aus dem Versandhauskatalog. BNPL ist einfach die moderne Version per App. Klarna, 2005 in Schweden gegründet, war Vorreiter, und die Pandemie hat den Onlinehandel und damit auch BNPL stark wachsen lassen. Heute wird es für alles Mögliche genutzt, von Möbeln und Elektrogeräten bis zu alltäglichen Käufen wie Kleidung und Schuhen.
Kundinnen und Kunden möchten heute die Wahl haben, und BNPL ist nur eine von vielen Zahlungsarten. Wie Sie mit Epos Now alle gängigen Zahlungsarten annehmen, erfahren Sie auf unserer Seite zur Zahlungsabwicklung.
Wie funktioniert BNPL im Laden?
Wie läuft BNPL also im Geschäft ab? Es funktioniert etwas anders als online, ist aber genauso schnell und einfach, für Sie und für Ihre Kundschaft. In den meisten Fällen sieht es aus wie eine ganz normale kontaktlose Zahlung. Es gibt zwei Hauptwege:
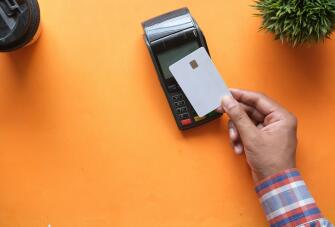
- Per Smartphone: Manche Anbieter stellen eine virtuelle Karte für die digitale Geldbörse bereit. Ihre Kundschaft hält dann einfach das Smartphone an Ihr Kartenterminal, wie bei jeder anderen kontaktlosen Zahlung.
- Per Code: Bei anderen Anbietern öffnet die Kundin oder der Kunde die App und scannt einen QR-Code an Ihrer Kasse oder zeigt einen Barcode, den Ihr Team scannt.
Für die meisten kleinen Unternehmen ist die Zahlung per Smartphone am einfachsten. Sie funktioniert mit dem Kartenterminal, das Sie bereits haben, also müssen Sie an der Kasse nichts Neues einrichten.
So oder so braucht Ihre Kundschaft ein Konto beim BNPL-Anbieter, das meist über die App eingerichtet wird. Ob Sie selbst auch eins brauchen, hängt vom Anbieter ab. Manche virtuellen Karten funktionieren überall dort, wo kontaktlos bezahlt werden kann. Es kann also sein, dass Ihre Kundschaft schon heute an Ihrer Kasse BNPL nutzt, ohne dass Sie es wissen. Andere funktionieren nur in Geschäften, die beim Anbieter registriert sind, und dasselbe gilt für Zahlungen per QR-Code oder Barcode.
Auch wenn es nicht zwingend nötig ist: Erst eine Registrierung beim Anbieter ermöglicht es Ihnen, BNPL in Ihrem Geschäft zu bewerben und im Händlerverzeichnis des Anbieters aufzutauchen. Wenn Sie es aktiv anbieten möchten, lohnt sich das also. Und da die Zahlung per Smartphone mit Ihrem vorhandenen Kartenterminal funktioniert, brauchen Sie keine neue Hardware.
Die Vorteile von BNPL im Laden
Warum sollten Sie BNPL überhaupt anbieten? Für das richtige Geschäft kann es eine sehr gute Zahlungsoption sein. Das sind die wichtigsten Vorteile:
Höhere Umsätze: Wenn Kundinnen und Kunden die Kosten verteilen können, geben sie oft etwas mehr aus. Vielleicht entscheiden sie sich für das hochwertigere Modell oder legen noch ein paar Artikel in den Warenkorb.
Weniger verlorene Verkäufe: Das kennen wir alle. Jemand verliebt sich in ein Produkt, aber der Preis ist auf einmal zu viel, also wird es zurückgelegt. Mit der Option, in Raten zu zahlen, wird aus dem „vielleicht” schnell ein „ja”.
Sie erhalten Ihr Geld im Voraus: Der Anbieter zahlt Ihnen den vollen Betrag abzüglich seiner Gebühr und trägt das Risiko, falls nicht gezahlt wird. Sie müssen also keinen Zahlungen hinterherlaufen und nicht auf Ihr Geld warten.
Neue Kundschaft: BNPL ist besonders bei jüngeren Kundinnen und Kunden beliebt, und viele nutzen die Apps der Anbieter, um Geschäfte zu finden, die BNPL akzeptieren. Dort gelistet zu sein, kann Menschen zu Ihnen bringen, die Sie sonst nie gefunden hätten.
Die Nachteile
Natürlich hat BNPL nicht nur Vorteile. Bevor Sie sich registrieren, sollten Sie auch die Nachteile bedenken:
Höhere Gebühren: BNPL kostet in der Regel mehr als eine normale Kartenzahlung, weil der Anbieter das Risiko trägt. Die Gebühren unterscheiden sich je nach Anbieter und Tarif. Vergleichen Sie die Anbieter also sorgfältig und rechnen Sie die Kosten gegen Ihre Margen. Wie sich Kartengebühren allgemein auf Ihr Geschäft auswirken, lesen Sie in unserem Beitrag Was steigende Kartengebühren für kleine Unternehmen bedeuten.
Rückgaben sind etwas aufwendiger: Rückgaben folgen weiterhin Ihren üblichen Regeln, aber Ihr Team muss sie über den Anbieter abwickeln. So werden die offenen Raten der Kundschaft angepasst, und niemand zahlt weiter für etwas, das bereits zurückgegeben wurde.
Verantwortung gegenüber Ihrer Kundschaft: Mit BNPL fällt das Geldausgeben sehr leicht, und manche übernehmen sich dabei. Wenn Ihr Team zu viel Druck macht, fühlen sich Kundinnen und Kunden schnell bedrängt, und das Vertrauen leidet. Bieten Sie BNPL deshalb besser als hilfreiche Option an und nicht als Verkaufstaktik.
BNPL und die Regeln in Deutschland
Lange Zeit bewegte sich BNPL in einer Grauzone. Anders als Kreditkarten oder Kredite fielen viele zinsfreie, kurzfristige Ratenzahlungen nicht unter das Verbraucherkreditrecht. Das ändert sich jetzt: Der Bundestag hat im April 2026 das Gesetz zur Umsetzung der neuen EU-Verbraucherkreditrichtlinie beschlossen, das ab dem 20. November 2026 gilt.
Damit fallen BNPL-Modelle erstmals auch dann unter das Verbraucherkreditrecht, wenn sie zinsfrei sind. Die Anbieter müssen vor der Vergabe eine Kreditwürdigkeitsprüfung durchführen und dabei bestehende Verbindlichkeiten der Kundschaft berücksichtigen.
Was bedeutet das für Sie? Im Alltag ändert sich zum Glück wenig, denn die Regeln gelten für den BNPL-Anbieter und nicht für das Geschäft, das die Ware verkauft. Wenn Sie mit einem kleineren oder neueren Anbieter zusammenarbeiten möchten, sollten Sie aber prüfen, ob er von der BaFin oder der Aufsichtsbehörde eines anderen EU-Landes zugelassen ist.
Passt BNPL zu Ihrem Geschäft?
Nur weil andere Geschäfte BNPL anbieten, müssen Sie nicht automatisch auf den Trend aufspringen. Denken Sie gründlich über Ihre Produkte, Ihre Kundschaft und Ihr Geschäftsmodell nach. Am besten funktioniert BNPL, wenn Sie höherpreisige Artikel verkaufen oder Ihre Kundschaft oft mehrere Dinge auf einmal kauft und der Gesamtpreis bei der Kaufentscheidung eine große Rolle spielt. Das gilt zum Beispiel für:
- Mode- und Schuhgeschäfte
- Kosmetikstudios, Spas und Barbershops mit Behandlungspaketen
- Elektronik- und Technikgeschäfte
- Möbel- und Einrichtungsgeschäfte
- Fahrradläden und Sportgeschäfte
- Juweliere und Geschenkeläden
Wenn die meisten Ihrer Verkäufe kleine Alltagskäufe sind, wie ein Kaffee oder eine Zeitung, wird BNPL kaum einen Unterschied machen, und die Gebühren lohnen sich wahrscheinlich nicht.
Immer noch unsicher? Ein paar einfache Fragen helfen Ihnen herauszufinden, ob sich BNPL für Sie lohnt:
- Wie hoch ist Ihr durchschnittlicher Bonwert? Je mehr Ihre Kundschaft pro Einkauf ausgibt, desto mehr kann BNPL bewirken.
- Zögern Kundinnen und Kunden an der Kasse? Wenn Sie schon erlebt haben, dass Artikel wegen des Preises zurückgelegt werden, könnte BNPL diese Verkäufe retten.
- Verkraften Ihre Margen eine höhere Gebühr? Es lohnt sich nur, wenn die zusätzlichen Verkäufe die Kosten für den Anbieter ausgleichen.
- Bietet Ihre Konkurrenz es schon an? Wenn Kundinnen und Kunden ein paar Straßen weiter in Raten zahlen können, kaufen sie vielleicht lieber dort.
Die gute Nachricht: Die meisten Antworten stecken wahrscheinlich schon in Ihren Verkaufsdaten. Mit den Echtzeit-Berichten des Epos Now Kassensystems für den Einzelhandel sehen Sie Ihren durchschnittlichen Bonwert und Ihre Bestseller auf einen Blick und treffen Ihre Entscheidung auf Basis echter Zahlen statt aus dem Bauch heraus.
So bieten Sie BNPL im Laden an
Wenn Sie glauben, dass BNPL zu Ihrem Geschäft passt, ist die Einrichtung schnell erledigt. Im Wesentlichen geht es darum, einen Anbieter auszuwählen und dafür zu sorgen, dass Ihr Team und Ihre Kundschaft davon wissen. So fangen Sie an:
- Vergleichen Sie mehrere Anbieter: Die Gebühren unterscheiden sich, also nehmen Sie nicht einfach den erstbesten. Prüfen Sie, was jeder Anbieter kostet, wann Sie Ihr Geld erhalten, wie Rückgaben ablaufen und ob Zahlungen im Laden in Deutschland unterstützt werden.
- Prüfen Sie Ihr Kartenterminal: Wenn Ihr Anbieter mit einer virtuellen Karte arbeitet, zahlt Ihre Kundschaft per Smartphone. Ihr Kartenterminal muss also kontaktlose und mobile Zahlungen wie Apple Pay und Google Pay annehmen. Das Kartenterminal von Epos Now kann das bereits, Sie müssen also nichts ändern.
- Weihen Sie Ihr Team ein: Ihre Kundschaft wird Ihr Team fragen, wie es funktioniert. Ihre Mitarbeitenden sollten daher die Grundlagen kennen, auch wie eine Rückgabe abgewickelt wird. Erinnern Sie sie daran, BNPL als Option zu erwähnen, ohne zu drängen. Welche Fähigkeiten im Verkauf sonst noch wichtig sind, lesen Sie in unserem Beitrag über 7 Kernkompetenzen, die jede Verkaufskraft im Einzelhandel braucht.
- Informieren Sie Ihre Kundschaft: Bringen Sie ein Schild an der Kasse und im Schaufenster an und erwähnen Sie es auf Ihrer Website und in den sozialen Medien. Viele informieren sich vor dem Einkauf.
- Behalten Sie die Ergebnisse im Blick: Prüfen Sie nach ein paar Monaten, wie sich Ihr durchschnittlicher Bonwert und Ihr Umsatz entwickelt haben. Wenn sie genug gestiegen sind, um die Gebühren zu decken, funktioniert es. Wenn nicht, sollten Sie es vielleicht noch einmal überdenken.
Wenn Sie auch online verkaufen, bieten Sie BNPL auch dort an, damit Ihre Kundschaft überall dieselben Möglichkeiten hat.
Fazit: Sollten Sie BNPL an Ihrer Kasse anbieten?
BNPL ist kein Wundermittel und passt nicht zu jedem Geschäft. Aber für das richtige Unternehmen ist es eine einfache Möglichkeit, zu verhindern, dass der Preis einem Verkauf im Weg steht. Ihre Kundschaft nimmt heute mit, was sie wollte, Sie erhalten Ihr Geld im Voraus, und alles läuft wie gewohnt, ohne zusätzlichen Aufwand. Stellen Sie nur sicher, dass sich die zusätzlichen Verkäufe gegenüber den Gebühren lohnen, bevor Sie sich entscheiden.
Egal, wie Sie sich entscheiden: Ihre Kundschaft möchte schnell und so bezahlen, wie es ihr am besten passt. Mit einem Epos Now Kassensystem und der Zahlungsabwicklung von Epos Now nehmen Sie Karten-, Kontaktlos- und Mobilzahlungen an, einschließlich Apple Pay und Google Pay. So können Kundinnen und Kunden, die eine BNPL-Karte auf ihrem Smartphone hinterlegt haben, an Ihrer Kasse in Raten bezahlen, wie bei jeder anderen kontaktlosen Zahlung. Und da jeder Verkauf in Echtzeit erfasst wird, sehen Sie genau, was in Ihrem Geschäft funktioniert.
Häufig gestellte Fragen
- Was ist Buy Now, Pay Later?
-
Mit Buy Now, Pay Later (BNPL) nehmen Kundinnen und Kunden ihren Einkauf sofort mit und verteilen die Kosten auf die folgenden Wochen oder Monate, meist ohne Zinsen. Bei den gängigsten Modellen wird der Betrag in 3 oder 4 Raten aufgeteilt oder erst nach 30 Tagen vollständig bezahlt.
- Wie funktioniert BNPL im Laden?
-
Die meisten zahlen, indem sie ihr Smartphone an das Kartenterminal halten, mit einer BNPL-Karte, die sie in Apple Pay oder Google Pay hinterlegt haben. Für Sie sieht das aus wie jede andere kontaktlose Zahlung. Manche Anbieter ermöglichen auch das Scannen eines QR-Codes an der Kasse oder das Vorzeigen eines Barcodes, den Ihr Team scannt.
- Brauche ich ein Konto bei einem Anbieter, um BNPL im Laden anzunehmen?
-
Nicht immer. Manche Anbieter erlauben es ihrer Kundschaft, die BNPL-Karte in Apple Pay oder Google Pay zu hinterlegen, sodass sie in vielen Geschäften mit Kontaktlos-Zahlung in Raten bezahlen kann. Wenn Sie BNPL bewerben, im Händlerverzeichnis eines Anbieters erscheinen oder Zahlungen per QR-Code oder Barcode annehmen möchten, müssen Sie sich beim Anbieter registrieren.
- Was kostet es, BNPL anzubieten?
-
Wenn Sie sich bei einem Anbieter registrieren, zahlen Sie in der Regel eine höhere Gebühr als bei einer normalen Kartenzahlung, weil der Anbieter das Risiko trägt, dass nicht gezahlt wird. Die Gebühren unterscheiden sich je nach Anbieter und Tarif. Vergleichen Sie daher mehrere Angebote und rechnen Sie die Kosten gegen Ihre Margen, bevor Sie sich entscheiden.